Ringgit Tertekan Saat Dolar AS Melemah, Arus Dana Asing Jadi Sorotan
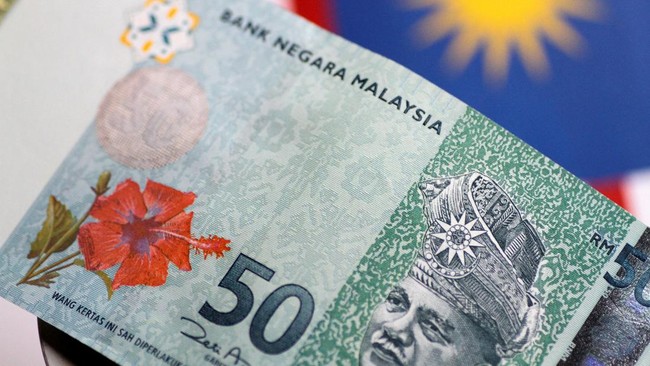
Dailynesia.com – Tekanan terhadap ringgit Malaysia berlanjut pada perdagangan Rabu, 9 September 2026. Mata uang tersebut bergerak melemah terhadap dolar Amerika Serikat hingga mencapai MYR4,064 per US$, atau turun 0,17% dari penutupan sebelumnya yang berada di MYR4,057 per US$.
Pelemahan ini memperpanjang tren negatif ringgit menjadi empat sesi perdagangan berturut-turut, yang telah berlangsung sejak Jumat, 4 September 2026. Dalam rentang tersebut, nilai tukar ringgit telah terkoreksi sekitar 0,73%. Jika dihitung sejak awal bulan, depresiasinya telah mencapai kurang lebih 1,04%.
Pada penutupan Agustus, ringgit masih berada di area MYR4,022 per US$. Perubahan dalam waktu singkat itu menjadi perhatian karena terjadi ketika indeks dolar AS justru tidak menunjukkan penguatan besar.
Bergerak Berlawanan dengan Pelemahan Dolar
Indeks dolar AS atau DXY pada waktu yang sama turun tipis 0,02% ke level 98,769. Sejak awal September, indeks tersebut telah melemah sekitar 0,66% dari posisi 99,428 pada akhir Agustus.
Dalam kondisi normal, koreksi dolar AS dapat memberi ruang bagi mata uang negara berkembang untuk menguat. Namun, pola itu tidak terjadi pada ringgit. Mata uang Malaysia tetap berada dalam tekanan meski greenback melemah secara lebih luas.
Pergerakan ringgit juga berbeda dari sejumlah mata uang Asia lain. Won Korea Selatan, yen Jepang, dong Vietnam, dan rupiah tercatat bergerak dalam kecenderungan menguat terhadap dolar AS. Kontras tersebut memperlihatkan bahwa tekanan ringgit tidak semata-mata ditentukan oleh arah dolar global.
Faktor domestik dan arus investasi lintas negara ikut menjadi bagian penting dari dinamika nilai tukar Malaysia. Saat investor mengurangi eksposur di aset lokal, kebutuhan terhadap mata uang asing dapat meningkat dan pada akhirnya membebani ringgit.
Penjualan Asing Membayangi Bursa Malaysia
Pelemahan mata uang Malaysia berlangsung beriringan dengan keluarnya dana asing dari pasar saham domestik. Sepanjang Agustus 2026, investor asing mencatat penjualan bersih RM2 miliar, setara sekitar Rp8,7 triliun.
Tekanan jual tidak hanya terjadi pada beberapa hari tertentu. Dari 19 hari perdagangan selama Agustus, investor asing melakukan penjualan bersih dalam 17 hari. Situasi itu menekan porsi kepemilikan asing di pasar saham Malaysia menjadi 18,1%, yang merupakan level terendah dalam catatan CGSI.
Akumulasi penjualan bersih asing hingga akhir Agustus mencapai RM4,9 miliar. Setelah ditambah penjualan bersih sekitar RM491,5 juta pada periode 1 hingga 8 September, total arus keluar sejak awal tahun mencapai kira-kira RM5,4 miliar atau sekitar Rp23,4 triliun.
Arus modal keluar dari bursa dapat berpengaruh pada pasar valuta asing. Investor yang menjual saham lokal dan memindahkan dananya ke negara atau instrumen lain umumnya perlu menukar ringgit, sehingga tekanan terhadap mata uang dapat meningkat apabila arus keluar terjadi secara berkelanjutan.
Persaingan Imbal Hasil dan Tema Investasi Global
Minat investor terhadap aset Malaysia juga dihadapkan pada pilihan instrumen dengan imbal hasil tinggi di negara maju. Ketika obligasi pemerintah di sejumlah pasar besar menawarkan tingkat pengembalian yang menarik, sebagian dana dapat bergeser dari saham negara berkembang menuju aset yang dipandang memiliki risiko relatif lebih rendah.
Obligasi pemerintah Jepang, misalnya, telah memberikan imbal hasil sekitar 3%. Kondisi tersebut memperluas pilihan bagi investor global dalam menempatkan dana, terutama bagi mereka yang memprioritaskan pendapatan tetap.
Di sisi lain, perhatian manajer investasi dunia masih kuat tertuju pada saham teknologi dan semikonduktor di Taiwan serta Korea Selatan. Tema kecerdasan buatan atau AI terus menjadi faktor yang mendorong alokasi dana ke pasar-pasar tersebut.
Malaysia memang memiliki keterlibatan dalam industri semikonduktor dan pembangunan pusat data. Namun, komposisi indeks FBM KLCI masih lebih banyak dipengaruhi sektor keuangan dan utilitas. Bobot teknologi yang lebih kecil dibandingkan pasar Taiwan dan Korea Selatan membuat Malaysia tidak sepenuhnya menikmati perpindahan dana global yang berfokus pada AI dan semikonduktor.
Defisit Modal Sudah Terlihat Sejak Kuartal Kedua
Tekanan terhadap arus dana Malaysia sebenarnya telah terlihat pada kuartal II-2026. Neraca modal dan finansial negara tersebut mencatat defisit RM26,96 miliar, atau sekitar Rp116,9 triliun, pada periode itu.
Defisit tersebut menggambarkan bahwa dana yang keluar melalui berbagai transaksi investasi secara bersih lebih besar daripada dana yang masuk. Angka ini tidak hanya mencerminkan transaksi asing di Bursa Malaysia, karena mencakup kegiatan investasi yang lebih luas, tetapi tetap memberi gambaran mengenai arah arus modal yang sedang dihadapi perekonomian Malaysia.
Bagi pelaku pasar, kombinasi antara pelemahan ringgit, penjualan saham oleh investor asing, dan defisit pada neraca modal menjadi indikator yang perlu dicermati. Ketiganya tidak selalu bergerak dengan penyebab yang sama, tetapi dapat saling memperkuat persepsi risiko terhadap aset suatu negara.
Indonesia Mencatat Arus Masuk pada Agustus
Sementara Bursa Malaysia menghadapi penjualan dari investor asing, pasar saham Indonesia menunjukkan arah yang berbeda pada Agustus 2026. Indeks Harga Saham Gabungan atau IHSG mencatat arus beli bersih asing sebesar Rp1,19 triliun sepanjang bulan tersebut.
Perbedaan arus dana ini menegaskan bahwa investor global tidak memperlakukan seluruh pasar Asia Tenggara dengan cara yang sama. Keputusan alokasi dana dapat dipengaruhi oleh struktur indeks, peluang sektor, imbal hasil aset, serta penilaian masing-masing investor terhadap kondisi pasar setempat.
Bagi Indonesia, arus beli asing dapat memberi dukungan pada sentimen pasar, meski pergerakannya tetap perlu dibaca secara hati-hati. Dana asing bersifat dinamis dan dapat berubah seiring perkembangan pasar obligasi global, kebijakan moneter, nilai tukar, serta minat terhadap sektor-sektor tertentu.
Dalam waktu dekat, arah ringgit akan tetap sangat dipengaruhi oleh apakah tekanan jual asing di Bursa Malaysia berlanjut. Jika arus keluar mereda, ringgit berpotensi memperoleh ruang untuk stabil. Sebaliknya, keberlanjutan penjualan aset domestik dapat membuat mata uang Malaysia tetap sulit memanfaatkan pelemahan dolar AS secara global.
Related Reading
Frequently Asked Questions
What is Ringgit Ambruk 4 Hari Asing Kabur?
Ringgit Ambruk 4 Hari Asing Kabur is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does Ringgit Ambruk 4 Hari Asing Kabur matter?
Ringgit Ambruk 4 Hari Asing Kabur matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.