Pembiayaan Pasar Tradisional Jadi Gerbang Baru bagi Pedagang Jakarta Menuju Ekonomi Formal
Dailynesia.com – Di balik hiruk-pikuk ribuan kios dan lapak yang berjajar di pasar-pasar tradisional ibu kota, tersimpan sebuah persoalan struktural yang telah lama menghantui para pedagang kecil: keterbatasan akses terhadap modal kerja. Selama bertahun-tahun, pedagang pasar di Jakarta beroperasi dengan permodalan yang sangat terbatas, bergantung pada tabungan pribadi, pinjaman informal, atau modal dari keluarga. Kondisi ini membuat mereka sulit memperluas skala usaha, meningkatkan kualitas barang dagangan, atau beradaptasi terhadap perubahan perilaku konsumen. Pemerintah Provinsi DKI Jakarta kini berupaya mengubah dinamika tersebut melalui langkah yang menempatkan penguatan ekonomi kerakyatan sebagai prioritas kebijakan daerah.
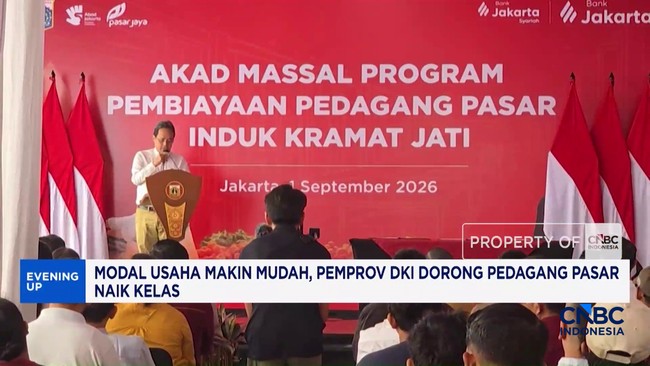
Langkah strategis yang tengah digarap melibatkan dua entitas milik daerah: Bank Jakarta dan PerumDA Pasar Jaya. Kolaborasi keduanya dirancang untuk memperluas jangkauan pembiayaan bagi pedagang yang beraktivitas di pasar-pasar yang dikelola oleh PerumDA Pasar Jaya. Dengan kata lain, pedagang yang selama ini kesulitan memperoleh kredit formal kini memiliki jalur yang lebih terstruktur untuk mengakses dana kerja, baik untuk stok barang, renovasi lapak, maupun investasi pada peralatan pendukung usaha.
Mekanisme Kolaborasi dan Peran Dua Entitas Daerah
Bank Jakarta, sebagai bank pembangunan daerah (BPD) yang beroperasi di wilayah DKI Jakarta, memiliki mandat untuk mendukung pertumbuhan ekonomi lokal. Salah satu instrumen utamanya adalah penyediaan kredit mikro dan kecil yang disesuaikan dengan profil risiko pelaku UMKM. Di sisi lain, PerumDA Pasar Jaya mengelola puluhan pasar tradisional di seluruh penjuru ibu kota, mulai dari pasar induk hingga pasar keliling. Perusahaan daerah ini memiliki data langsung mengenai siapa saja pedagang yang beroperasi di bawah naungannya, berapa lama mereka telah berjualan, serta jenis komoditas yang diperdagangkan.
Kombinasi kedua entitas ini menciptakan ekosistem pembiayaan yang lebih presisi. PerumDA Pasar Jaya dapat berfungsi sebagai kanal identifikasi dan verifikasi pedagang, sementara Bank Jakarta menyediakan produk kredit yang dirancang khusus untuk kebutuhan mikro-pedagaran. Pendekatan ini mengurangi hambatan administratif yang biasanya membuat pedagang kecil enggan atau tidak mampu memenuhi persyaratan kredit bank konvensional.
Konteks Ekonomi: Mengapa Pedagang Pasar Menjadi Fokus
UMKM menyumbang lebih dari enam puluh persen produk domestik bruto nasional dan menyerap mayoritas tenaga kerja informal di Indonesia. Di Jakarta, pasar tradisional masih menjadi tulang punggung mata pencaharian ratusan ribu keluarga. Namun, sebagian besar pedagang di sektor ini belum memiliki akses ke layanan keuangan formal. Mereka tidak memiliki riwayat kredit, tidak memiliki agunan yang dapat diterima bank, dan sering kali tidak memahami mekanisme pengajuan pinjaman.
Ketahanan ekonomi masyarakat, terutama di tingkat akar rumput, sangat bergantung pada kemampuan pedagang kecil untuk bertahan menghadapi guncangan—baik berupa kenaikan harga bahan pokok, perubahan regulasi, maupun disrupsi rantai pasok. Tanpa akses pembiayaan yang memadai, pedagang tidak memiliki bantalan likuiditas untuk melewati masa-masa sulit. Mereka terpaksa menutup lapak, menjual aset produktif, atau bergantung pada pinjaman informal dengan bunga yang sangat tinggi. Memperluas akses pembiayaan formal berarti memberikan pedagang instrumen untuk bertahan dan bertumbuh, bukan sekadar bertahan hidup dari hari ke hari.
Makna “Naik Kelas” bagi Pedagang Tradisional
Istilah “naik kelas” dalam konteks ini merujuk pada transisi pedagang dari pola operasi yang sepenuhnya informal menuju praktik usaha yang lebih terstruktur. Transisi ini mencakup beberapa dimensi: pencatatan keuangan yang lebih rapi, pemanfaatan layanan perbankan untuk transaksi harian, diversifikasi sumber pendapatan, serta kemampuan berinvestasi pada peningkatan kualitas produk dan layanan. Pedagang yang berhasil “naik kelas” tidak lagi sekadar menjual barang kebutuhan pokok dengan margin tipis, melainkan mampu mengembangkan lini produk, membangun loyalitas pelanggan, dan memanfaatkan teknologi sederhana untuk efisiensi operasional.
Proses ini tidak terjadi secara instan. Ia memerlukan pendampingan, literasi keuangan, dan waktu. Namun, dengan hadirnya jalur pembiayaan yang jelas dan terkelola, hambatan terbesar—yaitu ketiadaan modal untuk memulai langkah pertama—menjadi lebih mudah diatasi. Pedagang tidak lagi harus menunggu bertahun-tahun menabung sebelum dapat memperluas usahanya.
Implikasi bagi Ketahanan Ekonomi Daerah
Keberhasilan program pembiayaan ini akan berdampak langsung pada stabilitas ekonomi rumah tangga di tingkat kelurahan dan kecamatan. Pedagang yang mampu mempertahankan dan mengembangkan usahanya berarti keluarga yang memiliki penghasilan berkelanjutan, anak yang tetap bersekolah, dan komunitas yang tidak terpinggirkan dari siklus ekonomi formal. Bagi Pemprov DKI Jakarta, penguatan ekonomi kerakyatan bukan sekadar slogan kebijakan, melainkan instrumen konkret untuk mengurangi kesenjangan dan mencegah migrasi ekonomi ke sektor informal yang lebih berisiko.
Langkah kolaboratif antara Bank Jakarta dan PerumDA Pasar Jaya menempatkan Jakarta sebagai salah satu kota yang secara aktif merancang infrastruktur keuangan inklusif bagi pedagang pasar. Jika diimplementasikan dengan baik, model ini dapat menjadi rujukan bagi kota-kota lain yang menghadapi tantangan serupa: bagaimana entitas daerah dapat bekerja sama untuk membuka akses modal bagi pelaku ekonomi paling kecil tanpa mengorbankan prinsip kehati-hatian perbankan.
Bagi pedagang yang selama ini merasa tertinggal oleh sistem keuangan formal, pesan dari kebijakan ini jelas: pintu pembiayaan kini lebih terbuka, dan langkah menuju usaha yang lebih besar tidak lagi harus ditempuh sendirian.
Related Reading
Frequently Asked Questions
What is Video: Pemprov DKI Dorong Pedagang Pasar Naik Kelas?
Video: Pemprov DKI Dorong Pedagang Pasar Naik Kelas is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does Video: Pemprov DKI Dorong Pedagang Pasar Naik Kelas matter?
Video: Pemprov DKI Dorong Pedagang Pasar Naik Kelas matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.