Perbankan Indonesia Diuji Tekanan Global dan Suku Bunga Tinggi
Dailynesia.com – Ketahanan perbankan Indonesia kembali menjadi perhatian ketika tekanan ekonomi global meningkat dan tingkat suku bunga masih berada pada level yang menuntut kehati-hatian. Dalam situasi seperti ini, kemampuan bank menjaga penyaluran kredit tidak hanya ditentukan oleh besarnya dana yang tersedia, tetapi juga oleh kekuatan modal, kualitas pembiayaan, serta kecukupan likuiditas.
Penyaluran kredit memiliki peran penting bagi aktivitas ekonomi karena menjadi salah satu jalur pembiayaan bagi rumah tangga, pelaku usaha, dan sektor produktif. Namun, pertumbuhan kredit yang sehat memerlukan keseimbangan. Bank perlu tetap mendukung kebutuhan pembiayaan tanpa mengabaikan risiko gagal bayar yang dapat muncul ketika kondisi ekonomi melambat atau biaya dana meningkat.
Modal Menjadi Lapisan Perlindungan Utama
Modal perbankan merupakan salah satu fondasi utama untuk menghadapi perubahan ekonomi. Kecukupan modal membantu bank menyerap potensi kerugian, termasuk risiko yang muncul dari penurunan kualitas kredit. Semakin kuat posisi modal, semakin besar pula ruang yang dimiliki bank untuk menjalankan fungsi intermediasi secara lebih stabil.
Dalam kondisi suku bunga yang tinggi, kebutuhan menjaga modal menjadi semakin relevan. Biaya pinjaman dapat menjadi lebih berat bagi sebagian debitur, terutama apabila pendapatan atau arus kas usaha tidak tumbuh sejalan dengan kewajiban pembayaran. Karena itu, bank perlu menilai kemampuan pembayaran calon peminjam secara cermat sebelum memperluas penyaluran kredit.
Modal yang memadai juga memberi keyakinan bahwa industri perbankan dapat menghadapi ketidakpastian tanpa harus mengurangi fungsi pembiayaan secara drastis. Meski demikian, kekuatan modal bukan satu-satunya penentu. Bank tetap perlu memastikan kredit diberikan kepada sektor, usaha, dan nasabah yang memiliki prospek pembayaran yang terukur.
Kualitas Kredit Menentukan Keberlanjutan Pertumbuhan
Pertumbuhan kredit yang tinggi belum tentu mencerminkan kondisi yang sehat apabila tidak diikuti kualitas pembiayaan yang baik. Perhatian terhadap kualitas kredit menjadi penting karena kredit bermasalah dapat menekan laba bank, menambah kebutuhan pencadangan, dan mengurangi kemampuan lembaga keuangan menyalurkan pembiayaan baru.
Pengelolaan risiko kredit mencakup proses sejak awal, mulai dari pemeriksaan kelayakan debitur, pemantauan penggunaan dana, hingga penanganan apabila terjadi kesulitan pembayaran. Langkah tersebut diperlukan agar ekspansi pembiayaan tidak hanya mengejar volume, melainkan juga menjaga keberlanjutan bisnis perbankan dalam jangka panjang.
Di tengah tekanan eksternal, dunia usaha dapat menghadapi perubahan permintaan, biaya produksi, nilai tukar, maupun akses pembiayaan. Dampaknya tidak selalu sama bagi setiap sektor. Karena itu, bank perlu memahami profil risiko masing-masing debitur dan tidak menyamaratakan kondisi ekonomi dalam pengambilan keputusan kredit.
Bagi masyarakat dan pelaku usaha, kualitas kredit juga berkaitan dengan kemampuan mengelola kewajiban. Meminjam dana perlu disesuaikan dengan kebutuhan produktif dan kapasitas pembayaran. Kredit yang digunakan secara terukur dapat membantu pengembangan usaha atau kebutuhan penting, sedangkan pembiayaan yang melebihi kemampuan justru berisiko menambah tekanan keuangan.
Likuiditas Menjaga Kelancaran Fungsi Intermediasi
Selain modal dan kualitas kredit, likuiditas menjadi elemen penting dalam mengukur amunisi perbankan. Likuiditas menggambarkan kemampuan bank memenuhi kewajiban jangka pendek, termasuk kebutuhan nasabah yang menarik simpanan atau melakukan transaksi. Kondisi likuiditas yang terjaga memungkinkan bank tetap menjalankan aktivitas pembiayaan dengan lebih lancar.
Bank menghimpun dana dari masyarakat dan menyalurkannya kembali dalam bentuk kredit serta berbagai instrumen keuangan. Karena dana yang dihimpun dan kredit yang diberikan memiliki karakter waktu yang berbeda, pengelolaan likuiditas harus dilakukan secara disiplin. Bank perlu memiliki cadangan yang cukup, tanpa mengabaikan kebutuhan untuk mengoptimalkan dana agar tetap produktif.
Dalam periode suku bunga tinggi, persaingan mendapatkan dana dapat meningkat. Nasabah dapat mempertimbangkan imbal hasil simpanan, sementara bank perlu menghitung biaya dana agar tidak menekan kemampuan mereka menawarkan kredit dengan tingkat bunga yang kompetitif. Keseimbangan antara penghimpunan dana, penetapan harga kredit, dan pengendalian risiko menjadi bagian penting dari strategi perbankan.
Arah Penguatan Industri Perbankan
Penguatan industri perbankan juga berkaitan dengan arah kebijakan pengawasan dan pengembangan sektor jasa keuangan. Otoritas Jasa Keuangan memiliki peran dalam mendorong industri yang lebih tangguh, sehat, dan mampu menghadapi perubahan kondisi ekonomi. Penguatan tersebut tidak semata berkaitan dengan ukuran bank, tetapi juga tata kelola, manajemen risiko, perlindungan konsumen, serta kemampuan beradaptasi terhadap perkembangan teknologi.
Industri yang kuat membutuhkan bank yang mampu menjaga kepercayaan masyarakat. Kepercayaan itu dibangun melalui pengelolaan dana yang prudent, layanan yang andal, serta keterbukaan dalam menjalankan aktivitas usaha. Di saat ketidakpastian meningkat, stabilitas menjadi nilai penting karena keputusan rumah tangga dan dunia usaha sering kali dipengaruhi oleh keyakinan terhadap sistem keuangan.
Pembahasan mengenai kesiapan perbankan dalam mempercepat kredit akan mengulas tiga unsur utama: kekuatan permodalan, kondisi kualitas kredit, dan kecukupan likuiditas. Ketiganya saling berkaitan. Modal yang kuat memberi bantalan risiko, kualitas kredit menjaga kesehatan aset, dan likuiditas memastikan bank tetap dapat memenuhi kebutuhan transaksi maupun pembiayaan.
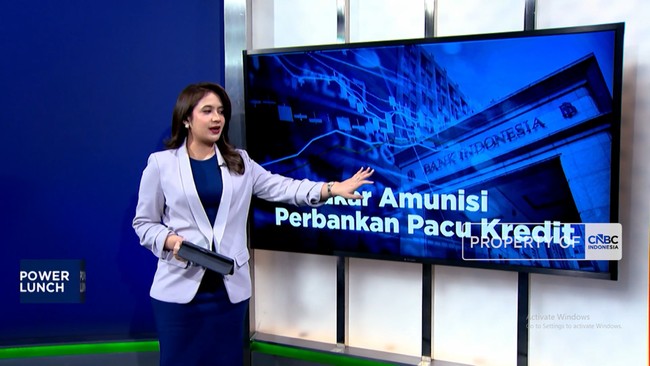
Shania Alatas membedah isu tersebut dalam program Power Lunch pada Rabu, 7 Oktober 2026. Pembahasan ini juga menyoroti arah penguatan industri perbankan yang terus didorong oleh Otoritas Jasa Keuangan di tengah tantangan ekonomi global dan bayang-bayang suku bunga tinggi.
Bagi publik, perhatian terhadap kondisi perbankan bukan hanya persoalan teknis sektor keuangan. Kekuatan bank berpengaruh pada akses kredit, biaya pembiayaan, keberlangsungan usaha, dan perputaran ekonomi secara lebih luas. Tantangan utamanya adalah memastikan dorongan kredit tetap berjalan dengan prinsip kehati-hatian, sehingga pertumbuhan pembiayaan dapat mendukung ekonomi tanpa menciptakan risiko baru bagi stabilitas sistem keuangan.
Related Reading
Frequently Asked Questions
What is Video: Menakar Amunisi Perbankan Pacu Kredit?
Video: Menakar Amunisi Perbankan Pacu Kredit is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does Video: Menakar Amunisi Perbankan Pacu Kredit matter?
Video: Menakar Amunisi Perbankan Pacu Kredit matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.