Prancis di Ambang Krisis Utang: Imbal Hasil Obligasi Tembus Level Tertinggi Sejak 2008
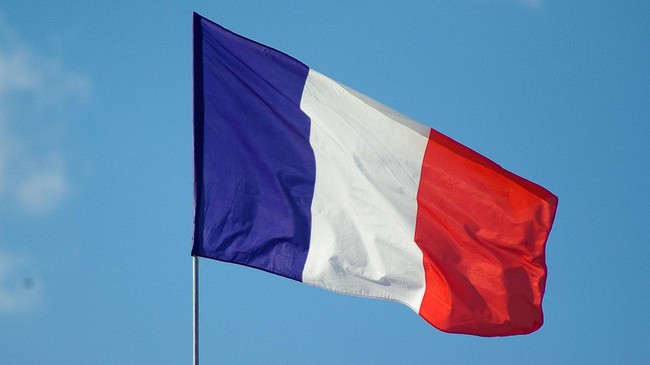
Dailynesia.com – Pasar keuangan global kembali menyoroti Paris setelah biaya pinjaman pemerintah Prancis melonjak ke titik yang belum tersentuh sejak badai krisis keuangan dunia pada 2008. Imbal hasil obligasi negara tenor sepuluh tahun menembus 4,13% pada pekan lalu, lalu bertahan di kisaran 4,1% hingga Jumat. Lonjakan ini bukan sekadar fluktuasi teknikal; ia mencerminkan premi risiko yang kian membengkak karena investor menuntut kompensasi lebih besar untuk menahan surat utang negara yang defisitnya terus melebar dan prospek konsolidasi fiskalnya kian buram.
Angka-angka yang Mengkhawatirkan
Defisit anggaran Prancis tahun lalu tercatat sebesar 5,1% dari produk domestik bruto, jauh melampaui ambang batas 3% yang ditetapkan Uni Eropa. Rasio utang pemerintah terhadap PDB telah melewati 115%, dan lembaga moneter internasional memperkirakan angka itu akan menyentuh sekitar 118,5% pada 2026 sebelum menembus 120% pada 2027. Dalam konteks negara G7, posisi fiskal semacam ini menempatkan Paris di antara yang paling rentan terhadap guncangan pasar, terutama ketika ruang manuver moneter mulai menyempit.
Perlu dipahami bahwa batas 3% Uni Eropa bukan sekadar angka administratif. Ia merupakan pilar Pakta Stabilitas dan Pertumbuhan yang mengikat seluruh anggota zona euro. Pelanggaran berkelanjutan membuka ruang bagi tekanan diplomatik dari Brussels, potensi sanksi fiskal, dan—yang lebih penting bagi pasar—penurunan peringkat kredit yang akan memperburuk biaya pinjaman secara spiral.
Pertumbuhan Lemah Menutup Jalur Keluar
Salah satu mekanisme paling umum untuk menurunkan rasio utang adalah pertumbuhan ekonomi yang cukup cepat sehingga denominasi PDB melampaui laju akumulasi utang. Namun, perekonomian Prancis justru menyusut 0,2% secara kuartalan pada triwulan pertama tahun ini dan stagnan pada triwulan kedua. Tanpa dorongan pertumbuhan, pemerintah kehilangan instrumen utama untuk memperbaiki posisi fiskal secara organik, dan setiap euro utang baru menjadi lebih berat secara relatif terhadap kapasitas ekonomi negara.
Kebuntuan Politik Memperparah Risiko
Di balik angka-angka makro, faktor politik memperkeruh prospek. Parlemen Prancis berulang kali terjebak dalam kebuntuan anggaran, mosi tidak percaya, dan pergantian pemerintahan yang cepat. Anggaran 2027, yang seharusnya menjadi instrumen koreksi fiskal, diperkirakan akan kembali menjadi arena pertarungan politik besar menjelang pemilihan presiden. Fragmentasi ini berarti bahwa bahkan jika konsensus teknokratis tercapai di meja kebijakan, eksekusinya di parlemen tetap tidak pasti.
Penilaian Para Ahli Pasar
John Stopford, Kepala Divisi Pendapatan Multi-Aset di Ninety One, menegaskan bahwa persoalan fiskal Prancis tidak berdiri sendiri, melainkan bagian dari pola yang lebih luas di negara-negara maju pasca-pandemi, pasca-perang, dan pasca-krisis energi.
“Ini bukan hanya masalah Prancis, tetapi bisa dibilang bahwa dalam banyak hal, Prancis adalah salah satu contoh nyata dari masalah ini.”
Ia menambahkan bahwa arah keuangan publik negara tersebut jelas bergerak ke jalur yang keliru.
“Kondisi keuangan publik Prancis memang bergerak ke arah yang salah.”
Theophile Legrand, ahli strategi suku bunga di Natixis CIB, menilai obligasi pemerintah Prancis—yang dikenal sebagai OAT—kini berada dalam kondisi tertekan. Pasar, kata Legrand, tidak lagi sekadar menunggu penurunan defisit; investor menuntut bukti konkret bahwa anggaran 2027 memiliki jalur kredibel untuk menstabilkan utang publik.
“Jalur tersebut kini semakin sulit untuk diwujudkan.”
Ia menyoroti bahwa perang yang berkepanjangan, suku bunga jangka panjang yang lebih tinggi, serta gelombang panas dan kebakaran hutan turut menambah lapisan ketidakpastian pada perhitungan fiskal Paris.
April LaRusse, Kepala Spesialis Investasi di Insight Investment, menyatakan bahwa tanda-tanda penyesuaian fiskal yang dibutuhkan pemerintah masih sangat minim.
“Ekspektasi pertumbuhan ekonomi direvisi turun, utang diperkirakan akan terus meningkat, dan imbal hasil obligasi kini berada di tingkat yang belum pernah terlihat sejak krisis keuangan.”
Bayang-Bayang Pemilu 2027
Ketidakpastian struktural semakin dalam karena pemilihan presiden 2027 yang mendekat. Marine Le Pen dari kubu sayap kanan jauh muncul sebagai salah satu kandidat utama, dan perubahan pemerintahan semacam itu berpotensi menggeser arah kebijakan fiskal secara fundamental. Stopford menilai bahwa pasar masih meragukan adanya kemauan politik untuk menjalankan konsolidasi fiskal berskala besar, terlepas dari siapa yang menduduki istana Elysée.
“Jadi ya, menurut saya kita mungkin sedang menuju situasi krisis. Hanya saja, saya tidak yakin krisis itu akan terjadi hari ini.”
Implikasi bagi Pasar Global
Bagi investor di luar Eropa, dinamika utang Prancis bukan isu lokal semata. Sebagai emiten obligasi terbesar kedua di zona euro setelah Jerman, setiap pergeseran di kurva imbal hasil OAT akan menggeser harga aset di seluruh benua, memengaruhi biaya pinjaman korporasi, dan pada akhirnya menekan valuasi ekuitas Eropa. Jika imbal hasil sepuluh tahun bertahan di atas 4,2% atau menembus 4,5%, tekanan akan merambat ke Italia, Spanyol, dan negara-negara perifer lainnya yang sudah beroperasi dengan spread lebih lebar. Dalam skenario terburuk, kombinasi defisit struktural, pertumbuhan negatif, dan ketidakpastian politik dapat memicu episode jual-beli obligasi yang cepat—persis pola yang menghantui pasar pada 2011 dan 2022.
Bagi pelaku pasar di Asia dan Indonesia, sinyal dari Paris juga relevan karena memengaruhi arus modal global, nilai tukar euro, dan sentimen risiko lintas batas. Kenaikan biaya pinjaman di Eropa cenderung mendorong investor mencari imbal hasil di pasar berkembang, namun sekaligus meningkatkan volatilitas yang dapat memicu penarikan dana mendadak dari negara-negara dengan fundamental lebih rapuh. Dalam lanskap ini, pemantauan ketat terhadap perkembangan fiskal dan politik Prancis menjadi bagian tak terpisahkan dari manajemen risiko portofolio global.
Related Reading
Frequently Asked Questions
What is Prancis di Ujung Krisis?
Prancis di Ujung Krisis is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does Prancis di Ujung Krisis matter?
Prancis di Ujung Krisis matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.