Kejagung Resmikan Status Tersangka Korporasi PT Toba Pulp Lestari dalam Skandal Transfer Pricing Rp2 Triliun
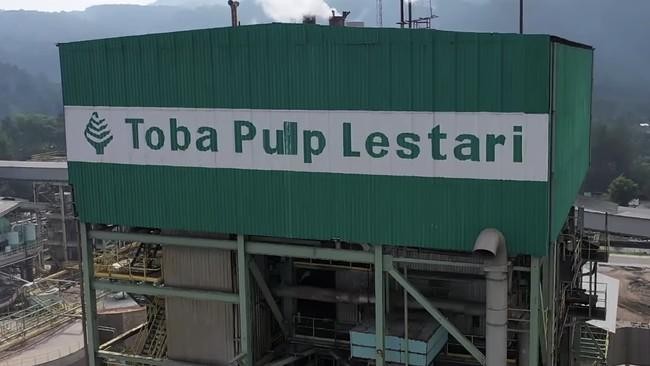
Dailynesia.com – Kejaksaan Agung secara resmi menetapkan PT Toba Pulp Lestari Tbk (kode bursa: INRU) sebagai tersangka korporasi dalam perkara dugaan korupsi transfer pricing yang mencakup rentang waktu 2008 hingga 2025. Penetapan ini diumumkan pada Senin, 7 September 2026, melalui konferensi pers yang dipimpin Direktur Penyidikan Jaksa Agung Muda Bidang Tindak Pidana Khusus, Saiful Bahri Siregar. Langkah tersebut menandai eskalasi signifikan dalam kasus yang sebelumnya telah menyeret dua pejabat Direktorat Jenderal Pajak Kementerian Keuangan ke kursi tersangka.
Mekanisme Under Invoicing dan Manipulasi HS Code
Inti dari perbuatan melawan hukum yang dituduhkan kepada perusahaan pulp ini terletak pada praktik under invoicing. Alih-alih melaporkan produknya secara akurat sebagai dissolving pulp—jenis bubur kertas yang memiliki karakteristik, kegunaan, dan nilai harga tertentu—TPL diduga mengubah klasifikasi produk menjadi paper grade pulp atau bleached hardwood kraft pulp (BHKP). Pergantian kode Harmonized System (HS Code) ini memungkinkan perusahaan mencatat harga jual yang lebih rendah pada dokumen ekspor, sehingga mengurangi basis pengenaan pajak yang seharusnya dibayarkan ke negara.
“Seharusnya merupakan produk dissolving pulp, namun diubah menjadi produk paper grade pulp atau bleached hardwood kraft pulp atau BHKP,” ujar Saiful Bahri Siregar dalam konferensi pers.
Produk olahan pulp hasil manipulasi klasifikasi tersebut kemudian dijual oleh TPL kepada dua pihak: Macau Marketing International Ltd di luar negeri serta Asia Pacific Rayon yang beroperasi di dalam negeri Indonesia. Dengan demikian, skema under invoicing ini menyentuh baik transaksi ekspor maupun transaksi domestik, memperluas cakupan potensi kerugian fiskal.
Kongkalikong dengan Pejabat Pajak
Saiful menjelaskan bahwa TPL tidak hanya memanipulasi dokumen perdagangan, tetapi juga tidak menyerahkan dokumen transfer pricing (TP Doc) maupun laporan Surat Pemberitahuan Pajak Badan kepada kantor pelayanan pajak yang berwenang ketika pemeriksaan kewajaran harga transaksi sedang berlangsung. Lebih jauh lagi, perusahaan diduga bekerja sama secara melawan hukum dengan pejabat yang berwenang agar pengawasan tidak dijalankan sebagaimana mestinya.
“PT TPL Tbk secara melawan hukum bekerja sama dengan pejabat yang berwenang agar tidak dilakukan pengawasan,” jelasnya.
Proses review, telaah KKP (Konsultasi Kewajaran Harga), dan LHP (Laporan Hasil Pemeriksaan) yang seharusnya menjadi instrumen kontrol fiskal justru tidak didasarkan pada audit program yang telah disusun oleh penyelenggara negara atau pejabat negara. Melalui kongkalikong tersebut, pejabat berwenang disebut tidak melakukan perbandingan harga atas TP Doc dan SPT korporasi milik TPL. Akibat akumulasi dari seluruh rangkaian tindakan ini, kerugian keuangan negara yang dihitung mencapai Rp2 triliun.
“Berdasarkan hasil penyidikan tersebut, tim penyidik pada hari ini telah menetapkan korporasi PT TPL Tbk sebagai tersangka,” pungkas Saiful.
Dua Pegawai Ditjen Pajak Lebih Dulu Jadi Tersangka
Sebelum penetapan status korporasi ini, Kejagung telah lebih dahulu menetapkan dua orang pegawai Direktorat Jenderal Pajak Kementerian Keuangan sebagai tersangka dalam perkara yang sama. Keduanya, yang diidentifikasi dengan inisial BP dan SR, bertugas sebagai supervisor dalam pemeriksaan pajak terhadap TPL. Peran mereka menjadi krusial karena tanpa pengawasan yang independen dan berbasis audit program, manipulasi klasifikasi produk dan harga oleh perusahaan dapat berlangsung tanpa terdeteksi selama bertahun-tahun.
Respons Manajemen TPL kepada Bursa Efek Indonesia
Pada 19 Agustus 2026, manajemen Toba Pulp Lestari menyampaikan keterbukaan informasi kepada Bursa Efek Indonesia (BEI) terkait pemberitaan dugaan korupsi transfer pricing senilai Rp2 triliun yang melibatkan perseroan. Dalam keterbukaan tersebut, manajemen menyatakan telah mengetahui pemberitaan dimaksud dan sedang melakukan penelaahan serta verifikasi atas informasi yang beredar.
TPL menegaskan akan menyampaikan informasi lebih lanjut kepada BEI dan publik apabila tersedia data yang bersifat material, relevan, dan dapat diverifikasi. Terkait kewajiban perpajakan, perseroan menyatakan senantiasa menjalankan kegiatan usaha serta memenuhi kewajiban perpajakan sesuai ketentuan peraturan perundang-undangan yang berlaku.
Mengenai keterlibatan direksi, komisaris, karyawan, atau pihak terkait lainnya dalam perkara tersebut, manajemen mengaku masih melakukan penelaahan dan verifikasi lebih lanjut serta belum memperoleh informasi resmi yang dapat mengonfirmasi hal itu. Perseroan juga menyatakan menghormati proses penegakan hukum yang dijalankan Kejagung dan akan mengambil sikap serta langkah yang diperlukan sesuai perkembangan perkara dan ketentuan hukum yang berlaku.
Terkait status perkara secara prosedural—termasuk nomor perkara dan pengadilan tempat perkara diperiksa—TPL menyatakan belum memperoleh informasi resmi yang dapat dikonfirmasi. Perseroan menegaskan komitmennya untuk tetap taat hukum dan memastikan pemenuhan kewajiban perpajakan sesuai regulasi yang berlaku.
Konteks dan Implikasi bagi Sektor Pulp serta Fiskal Nasional
Kasus ini menyoroti kerentanan sistem perpajakan Indonesia terhadap praktik transfer pricing yang dilakukan oleh korporasi besar dengan kemampuan teknis untuk memanipulasi klasifikasi produk. Transfer pricing sendiri merupakan mekanisme penetapan harga pada transaksi antar pihak yang memiliki hubungan istimewa—baik antar anak perusahaan maupun antara perusahaan dan pihak terkait—dan menjadi salah satu sumber erosii basis pajak terbesar di negara berkembang. Ketika HS Code diubah secara artifisial, harga yang tercatat dalam dokumen perdagangan tidak lagi mencerminkan nilai pasar wajar, sehingga negara kehilangan penerimaan pajak yang seharusnya diterima.
Periode 2008–2025 yang dicakup perkara ini menunjukkan bahwa praktik tersebut berlangsung selama hampir dua dekade, mengindikasikan lemahnya deteksi dan pengawasan pada masa lalu. Dengan nilai kerugian yang mencapai Rp2 triliun, kasus ini menjadi salah satu perkara perpajakan bernilai terbesar yang ditangani Kejagung dalam beberapa tahun terakhir. Bagi investor dan pemangku kepentingan pasar modal, penetapan status tersangka korporasi terhadap emiten berkode INRU membawa implikasi terhadap tata kelola perusahaan, potensi denda atau ganti rugi, serta kepercayaan pasar terhadap transparansi pelaporan pajak emiten sektor komoditas.
Ke depan, perkara ini diharapkan mendorong penguatan mekanisme audit program pada pemeriksaan kewajaran harga, peningkatan kapasitas analitis Ditjen Pajak dalam mendeteksi manipulasi HS Code, serta penegasan bahwa kolaborasi antara korporasi dan pejabat pajak untuk menghindari pengawasan merupakan perbuatan melawan hukum yang dapat dipidana. Kejagung sendiri menegaskan bahwa proses penyidikan akan terus berjalan hingga seluruh pihak yang bertanggung jawab dimintai pertanggungjawaban hukum.
Related Reading
Frequently Asked Questions
What is Kejagung Tetapkan Toba Pulp Tersangka Kasus?
Kejagung Tetapkan Toba Pulp Tersangka Kasus is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does Kejagung Tetapkan Toba Pulp Tersangka Kasus matter?
Kejagung Tetapkan Toba Pulp Tersangka Kasus matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.