BRI Perkuat Kualitas Portofolio Kredit di Tengah Akselerasi Penyaluran
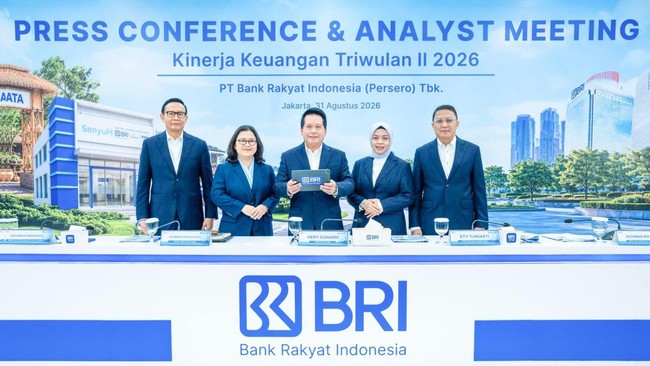
Dailynesia.com – Di tengah tekanan global yang masih membayangi sektor perbankan, PT Bank Rakyat Indonesia (Persero) Tbk menunjukkan bahwa ekspansi kredit tidak harus berbanding lurus dengan kenaikan risiko. Hingga penutupan Triwulan II 2026, bank dengan basis nasabah terbesar di Indonesia ini mencatat pertumbuhan penyaluran kredit dan pembiayaan yang melampaui rata-rata industri, sekaligus mencatat perbaikan pada sejumlah metrik kualitas aset secara simultan. Kombinasi dua hal tersebut—pertumbuhan di atas tren sektor dan penurunan rasio kredit bermasalah—menjadi sorotan utama pelaku pasar dan analis perbankan.
Indikator Kualitas Aset Bergerak ke Arah yang Benar
Perbaikan paling konkret terlihat pada rasio Non-Performing Loan (NPL). Angka tersebut turun dari 3,0% pada Triwulan II 2025 menjadi 2,9% di akhir Triwulan II 2026. Penurunan satu basis poin ini bukan sekadar fluktuasi statistik; ia menandakan bahwa mesin pengelolaan risiko BRI bekerja efektif meskipun volume kredit terus diperluas.
Indikator yang lebih bersifat antisipatif, yakni Loan at Risk (LaR), juga menunjukkan tren positif. Rasio LaR BRI merosot dari 9,6% pada akhir tahun 2025 menjadi 9,1% di akhir Triwulan II 2026. Perbaikan pada metrik ini mengindikasikan bahwa kredit baru yang masuk ke portofolio memiliki profil risiko yang lebih terkendali dibandingkan periode sebelumnya.
Sejalan dengan kedua indikator tersebut, Cost of Credit (CoC) BRI turut menurun dari 3,4% pada Q2 2025 menjadi 3,1% di akhir Triwulan II 2026. Penurunan biaya risiko ini berdampak langsung pada efisiensi operasional perseroan dan memperkuat ruang bagi margin bunga bersih.
Strategi Pertumbuhan Selektif sebagai Pilar Ekspansi
Ety Yuniarti, Direktur Manajemen Risiko BRI, menjelaskan bahwa seluruh ekspansi kredit dijalankan dalam koridor risk appetite yang telah ditetapkan. Pendekatan yang diadopsi adalah selective growth—mengarahkan penyaluran hanya ke segmen, sektor, dan debitur dengan profil risiko yang dapat diukur dan dikelola.
“Pertumbuhan kredit dan pembiayaan BRI pada Triwulan II 2026 berada di atas industri perbankan dan diikuti dengan perbaikan kualitas aset secara berkelanjutan. Hal ini mencerminkan bahwa ekspansi yang kami lakukan tetap berjalan secara sehat dengan tetap mengedepankan prinsip kehati-hatian. Kami terus menjaga keseimbangan antara pertumbuhan bisnis dan kualitas kredit agar pertumbuhan BRI dapat berkelanjutan dalam jangka panjang.”
Ety menambahkan bahwa pengelolaan risiko dilakukan secara end-to-end, mencakup seluruh rantai proses mulai dari pipeline akuisisi dan seleksi debitur, pemantauan kualitas kredit secara berkala, hingga tahap collection dan recovery. Penguatan early warning system menjadi komponen kunci agar anomali dapat terdeteksi sebelum berkembang menjadi masalah struktural.
“Kami ingin memastikan bahwa setiap pertumbuhan memiliki kualitas yang baik sejak awal. Karena itu, pengelolaan risiko dilakukan secara end-to-end, mulai dari proses pipeline akuisisi dan seleksi debitur, monitoring kualitas kredit, hingga collection dan recovery.”
UMKM: Fondasi Bisnis sekaligus Tantangan Risiko
Keunggulan kompetitif BRI terletak pada jaringan distribusi yang tersebar hingga pelosok serta basis nasabah yang sangat terdiversifikasi secara geografis dan sektoral. Karakteristik ini memungkinkan bank membangun portofolio kredit yang tidak terkonsentrasi pada satu wilayah atau satu industri, sehingga daya tahan terhadap guncangan makroekonomi menjadi lebih kuat.
Di sisi lain, UMKM tetap menjadi inti dari model bisnis BRI. Eksposur terhadap segmen ini bukan semata instrumen inklusi keuangan atau penggerak ekonomi kerakyatan, melainkan juga portofolio bisnis yang menuntut disiplin pemantauan risiko yang ketat. Skala eksposur yang besar menuntut kerangka pengelolaan yang proporsional agar kualitas kredit tetap terjaga.
“Model bisnis berbasis UMKM memiliki dampak sosial dan ekonomi yang besar karena langsung menyentuh aktivitas produktif masyarakat. Pada saat yang sama, kami terus membuktikan bahwa portofolio tersebut dapat dikelola dengan tingkat risiko yang memadai. Dengan pengelolaan risiko yang disiplin, UMKM dapat terus menjadi fondasi penting bagi pertumbuhan BRI sekaligus memperkuat kontribusi perseroan terhadap ekonomi kerakyatan.”
Kinerja Finansial Menopang Narasi Keberlanjutan
Perbaikan kualitas aset tersebut tercermin pada angka-angka fundamental BRI Group di Triwulan II 2026. Total aset perseroan mencapai Rp2.352 triliun, tumbuh 11,7% secara year-on-year. Penyaluran kredit naik 16,2% YoY menjadi Rp1.646 triliun, sementara laba bersih konsolidasian tercatat Rp31,2 triliun atau meningkat 17,5% YoY.
Kombinasi pertumbuhan aset dua digit dengan perbaikan simultan pada NPL, LaR, dan CoC menempatkan BRI dalam posisi yang relatif kuat dibandingkan peers di industri perbankan nasional. Bagi investor dan pemangku kepentingan, pola ini mengonfirmasi bahwa ekspansi BRI tidak dilakukan dengan mengorbankan kualitas portofolio, melainkan melalui disiplin risiko yang terstruktur dan berkelanjutan.
Pernyataan resmi tersebut disampaikan pada Jumat, 4 September 2026, dan menjadi bagian dari rangkaian komunikasi kinerja triwulanan perseroan kepada publik.
Related Reading
Frequently Asked Questions
What is BRI Jaga Kualitas Aset Pertumbuhan Selektif?
BRI Jaga Kualitas Aset Pertumbuhan Selektif is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does BRI Jaga Kualitas Aset Pertumbuhan Selektif matter?
BRI Jaga Kualitas Aset Pertumbuhan Selektif matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.