Simpanan di Bank Tetap Aman: LPS Ingatkan Masyarakat Soal Tiga Syarat Penjaminan
Dailynesia.com – Setiap rupiah yang dititipkan ke lembaga perbankan di Indonesia sesungguhnya dilindungi oleh mekanisme negara. Namun perlindungan itu bukan datang secara otomatis tanpa syarat. Lembaga Penjamin Simpanan (LPS) menegaskan bahwa ada tiga prasyarat ketat yang harus terpenuhi agar dana nasabah benar-benar masuk dalam skema penjaminan. Ketiganya dikenal dengan singkatan 3T, dan pemahaman terhadapnya menjadi kunci bagi setiap orang yang menyimpan uang di bank maupun di Bank Perkreditan Rakyat (BPR).
Siapa yang Berbicara dan di Mana
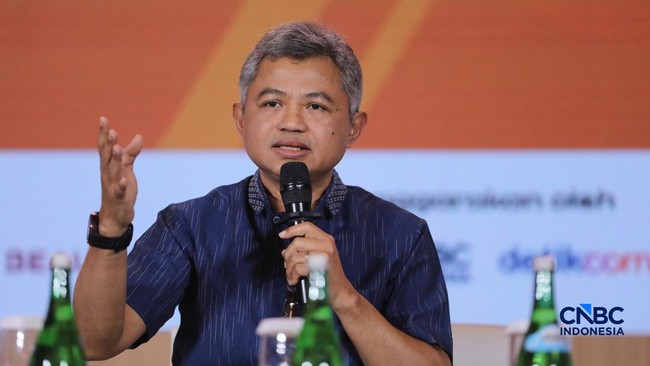
Pesan tersebut disampaikan langsung oleh Doddy Zulverdi, Anggota Dewan Komisioner Bidang Program Penjaminan Simpanan dan Resolusi Bank LPS, dalam forum Lampung Financial Festival yang digelar pada Minggu, 6 September 2026. Di hadapan peserta festival keuangan di Lampung itu, Doddy menekankan bahwa masyarakat tidak perlu panik menghadapi isu-isu perbankan selama simpanan mereka memenuhi ketentuan yang berlaku.
“Tetap tenang karena simpanan masyarakat itu dijamin karena sesuai UU itu semua bank di Indonesia, baik bank umum itu ada 105 dijamin sesuai ketentuan, BPR ada 1.400 lebih, itu semua dijamin. Jadi bisa tenang.”
Perlu dipahami bahwa cakupan penjaminan LPS mencakup seluruh bank umum yang beroperasi di tanah air—sekitar 105 institusi—serta lebih dari 1.400 BPR yang tersebar di berbagai daerah. Artinya, dari kota besar hingga pelosok pedesaan, lembaga keuangan yang menampung dana masyarakat berada di bawah payung regulasi yang sama.
Bedah Tiga Syarat: Tercatat, Tingkat Bunga, dan Tidak Melanggar Hukum
Inti dari pesan Doddy terletak pada penjelasan rinci mengenai 3T. Berikut uraiannya:
T pertama: Tercatat dalam pembukuan bank. Setiap setoran yang dilakukan nasabah wajib masuk ke dalam sistem pencatatan resmi lembaga keuangan. Tanpa pencatatan yang valid, dana tersebut tidak dapat diklaim sebagai simpanan yang dijamin. Doddy mengingatkan agar masyarakat selalu meminta buku tabungan, slip setoran, atau bukti transaksi lainnya setiap kali menaruh uang di bank.
T kedua: Tingkat bunga tidak melebihi batas penjaminan LPS. LPS menetapkan plafon suku bunga penjaminan secara berkala. Jika sebuah lembaga menawarkan bunga jauh di atas batas tersebut, simpanan di atas ambang itu tidak lagi tercakup penjaminan. Masyarakat disarankan membandingkan penawaran bunga dengan tingkat yang diumumkan LPS sebelum memutuskan di mana menyimpan dananya.
T ketiga: Tidak melakukan tindak pidana yang merugikan bank. Simpanan yang berasal dari hasil kejahatan—misalnya pencucian uang, korupsi, atau penipuan—dapat kehilangan status penjaminan. Dengan kata lain, asal-usul dana dan perilaku nasabah turut menentukan apakah perlindungan negara berlaku penuh.
“Kedua pastikan suku bunga sesuai penjaminan, ketiga sepanjang adik tidak melakukan tindakan yang merugikan bank maka tenang saja simpanannya dijamin.”
Peran Strategis Perbankan dalam Ekonomi Nasional
Doddy tidak berhenti pada aspek perlindungan nasabah. Ia juga menyoroti fungsi fundamental perbankan bagi roda perekonomian. Bank, dalam pandangannya, menjalankan tiga peran utama: sebagai store of wealth (penyimpanan kekayaan), sebagai sumber pembiayaan yang menggerakkan sektor usaha, serta sebagai fasilitator sistem pembayaran yang menopang seluruh aktivitas ekonomi masyarakat.
“Itulah kenapa bank perlu dijaga.”
Pernyataan ini menggarisbawahi bahwa stabilitas sektor perbankan bukan sekadar urusan regulator, melainkan kepentingan kolektif. Ketika bank berfungsi sehat, aliran kredit ke UMKM, investasi infrastruktur, dan transaksi harian masyarakat berjalan lancar. Sebaliknya, gangguan pada satu institusi dapat memicu efek domino yang meluas.
Cara Sederhana Mengenali Bank yang Sehat
Sebagai langkah praktis, Doddy memberikan panduan singkat bagi masyarakat umum untuk menilai kesehatan lembaga perbankan tempat mereka menyimpan dana:
Suku bunga yang ditawarkan. Jika sebuah bank atau BPR menggaet nasabah dengan bunga yang jauh melampaui rata-rata pasar, itu bisa menjadi sinyal bahwa institusi tersebut sedang mengambil risiko tinggi demi menarik likuiditas. Sebaliknya, penawaran bunga yang moderat dan wajar umumnya mencerminkan posisi keuangan yang solid.
Rasio likuiditas. Bank yang sehat menjaga cadangan kas dan aset likuid dalam proporsi memadai sehingga mampu memenuhi kewajiban jangka pendek tanpa tekanan.
Rasio kredit bermasalah (NPL). Semakin kecil porsi non-performing loan dalam portofolio kredit, semakin baik kualitas aset bank tersebut. NPL yang rendah menunjukkan bahwa debitur secara umum mampu melunasi kewajibannya dan proses penyaluran kredit berjalan selektif.
Dengan memahami ketiga indikator itu, nasabah tidak lagi bergantung sepenuhnya pada reputasi merek, melainkan memiliki alat sederhana untuk melakukan due diligence pribadi sebelum menempatkan dananya di suatu lembaga keuangan.
Konteks Regulasi dan Implikasi bagi Masyarakat
Mekanisme penjaminan simpanan di Indonesia diatur melalui Undang-Undang Nomor 24 Tahun 2004 tentang Lembaga Penjamin Simpanan, yang kemudian diperbarui melalui Undang-Undang Nomor 4 Tahun 2023. Kerangka hukum ini memberi LPS kewenangan untuk menjamin simpanan hingga batas tertentu per nasabah per bank, serta menjalankan fungsi resolusi jika suatu bank gagal. Pengetahuan publik mengenai 3T menjadi bagian dari literasi keuangan yang semakin didorong pemerintah agar masyarakat tidak mudah terpancing oleh rumor atau skenario krisis yang beredar di media sosial.
Di tengah dinamika ekonomi global dan volatilitas pasar keuangan, pesan inti dari forum di Lampung itu tetap sederhana: simpanan yang tercatat, berbunga wajar, dan bebas dari unsur pidana akan selalu berada di bawah perlindungan negara. Tugas masyarakat adalah memastikan ketiga syarat itu terpenuhi sebelum menekan tombol setoran.
Related Reading
Frequently Asked Questions
What is Kenali 3T Syarat Nabung Tenang di Bank?
Kenali 3T Syarat Nabung Tenang di Bank is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does Kenali 3T Syarat Nabung Tenang di Bank matter?
Kenali 3T Syarat Nabung Tenang di Bank matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.